Sommaire
Expertise Terrain & Espèces • Spécial Afrique
Gestion des espèces et faux billets en Afrique : sécuriser les encaissements, simplifier la caisse
Banques, microfinance, commerces : des pratiques de terrain et des matériels adaptés pour mieux compter, contrôler les billets et clôturer les comptes sereinement.
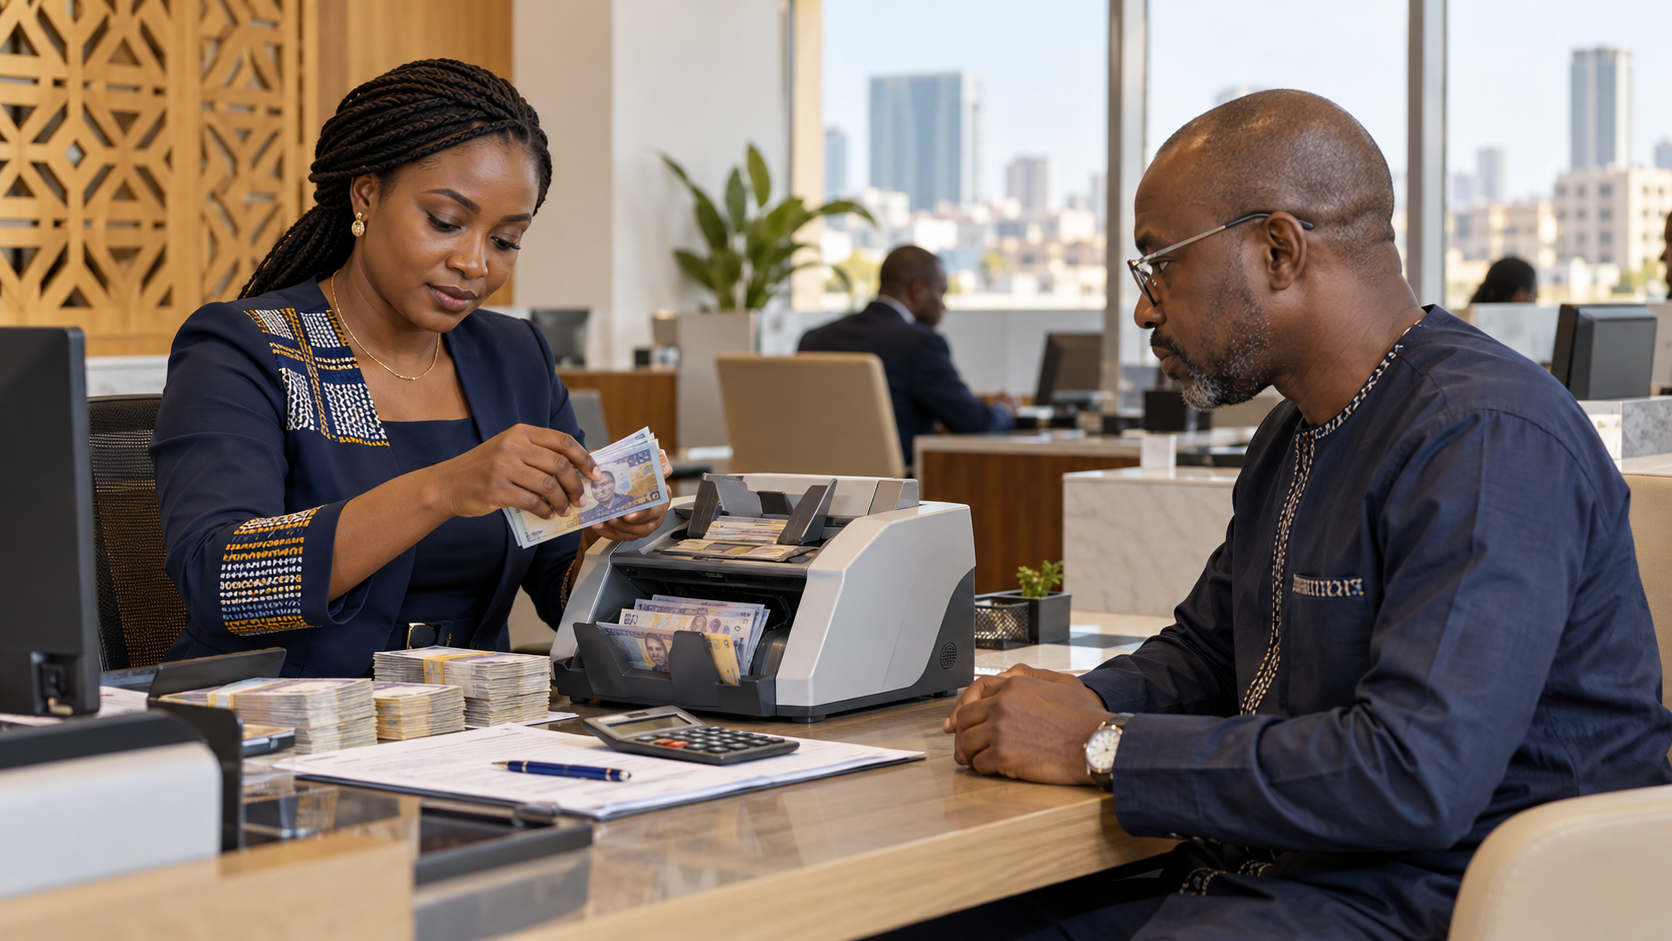
Le dernier client est parti, mais la journée n’est pas terminée. Derrière le guichet ou dans le bureau du responsable, il reste à compter les recettes, vérifier les remises, préparer le fond de caisse du lendemain et rapprocher les espèces des opérations enregistrées.
Lorsqu’un écart apparaît, il faut recompter. Lorsqu’un billet semble douteux, il faut vérifier, sans perdre la trace de son origine. Pour une banque, une institution de microfinance ou un commerce, cette réalité quotidienne engage du temps, des ressources financières et la confiance indispensable des clients.
La vision CTMS :
Sécuriser la circulation fiduciaire ne se limite pas à détecter les faux billets : cela consiste à fiabiliser et fluidifier l’ensemble du cycle de traitement — de la réception au comptage, jusqu’au tri, à la remise et à la clôture comptable.
1. Faux billets : un risque opérationnel à mesurer avec précision
En Afrique de l’Ouest, la BCEAO rappelle régulièrement l’importance d’authentifier rigoureusement les coupures reçues lors des transactions, en particulier au sein des réseaux de distribution et des agences de transfert d’argent. Elle met également en garde contre les méthodes de vérification empiriques ou non officielles, qui risquent de faire accepter une contrefaçon élaborée ou, à l’inverse, de refuser indûment un billet authentique mais patiné.
La vigilance s’impose tout autant sur les devises étrangères couramment manipulées. Selon les données de la Banque centrale européenne, 444 000 faux billets en euros ont été retirés de la circulation en 2025, dont environ 80 % concernaient les coupures de 20 et 50 euros. Si le ratio global mondial s’établit à 14 faux billets par million de billets authentiques, ce chiffre illustre que le risque cible principalement les dénominations du quotidien.
À retenir : Pour les établissements qui négocient des devises internationales, les coupures courantes méritent autant de vigilance que les grosses valeurs. Par ailleurs, au-delà des contrefaçons pures, ce sont souvent les erreurs manuelles de comptage et les écarts de caisse inexpliqués qui grèvent l’exploitation quotidienne.
2. Au Sénégal ou ailleurs, du dépôt des recettes à la clôture de caisse
À Dakar, Thiès, Abidjan, Cotonou, Lomé ou Douala, prenons le cas concret d’un commerçant venant déposer sa recette. Des liasses hétérogènes de coupures de différentes dénominations doivent être valorisées, authentifiées puis rapprochées du bordereau annoncé :
- Dans la microfinance : ces opérations rythment les décaissements, les remboursements d’échéances et le retour des collecteurs de fonds.
- Dans la grande distribution et les commerces : elles cadencent les passages de relais, les prélèvements périodiques de caisse et la constitution des remises en banque.
Les équipements déployés doivent impérativement être paramétrés pour les zones monétaires cibles : francs CFA XOF (BCEAO / zone UMOA) ou francs CFA XAF (BEAC / zone CEMAC), tout en gérant le multi-devises (EUR, USD).
💡 Règle pratique de caisse : isoler chaque versement
Conservez toujours chaque remise séparément jusqu’à sa validation complète. Un écart ou un doute sur une coupure se vérifie immédiatement devant le déposant, évitant toute contestation une fois les fonds mélangés dans le coffre. Les billets douteux doivent faire l’objet d’une mise à l’écart systématique selon la procédure légale locale.
3. Des matériels adaptés : compter, trier et préparer les remises sans interruption
L’utilisation d’une compteuse-valorisatrice à deux poches transforme l’efficacité du poste d’encaissement : elle compte en continu, valorise automatiquement le montant global et isole les billets suspects ou non conformes dans la poche de rejet, sans jamais stopper le flux de comptage.
|
Haute performance • 2 poches
KISAN NEWTON 3Technologie de contrôle avancée : double capteur CIS couleur, détection ultraviolette, infrarouge et magnétique. La poche de rejet permet d’écarter les coupures douteuses ou d’autres dénominations sans interrompre le traitement des liasses. Configurations certifiées : XOF, XAF, EUR, USD
|
Polyvalence & Tri • 2 poches
iH 110Idéale pour la valorisation mixte, l’affichage détaillé par dénomination, le tri par face/orientation et la confection de lots pour le versement bancaire. Conçue pour résister aux cadences soutenues en guichet et arrière-caisse. Configurations certifiées : EUR, USD, XOF, XAF
|
4. Faciliter la caisse et fiabiliser la comptabilité
La machine certifie le montant physique constaté ; l’équipe de caisse se charge de le rapprocher des écritures du système : fonds de départ, encaissements enregistrés, retraits et prélèvements intermédiaires. L’automatisation fiabilise ainsi la clôture sans jamais se substituer à la rigueur de saisie.
Pour garantir une traçabilité sans faille, trois facteurs font la différence :
- Une fiche de clôture journalière standardisée : formalisant le détail précis par coupure pour simplifier la transmission et préparer la remise en banque.
- Un protocole d’entretien régulier : dans de nombreux environnements d’Afrique subsaharienne, la poussière et les conditions climatiques exigent un dépoussiérage méthodique des capteurs optiques pour maintenir la précision de lecture.
- L’environnement électrique et le SAV : prévoir des onduleurs adaptés face aux micro-coupures et s’assurer de la disponibilité locale des mises à jour logicielles lors de l’émission de nouvelles séries de billets.
Sécurisez vos flux fiduciaires avec l’expertise CTMS
Depuis plus de vingt ans, CTMS accompagne les banques, institutions de microfinance et réseaux de distribution sur le continent africain. Échangeons sur vos volumes, vos devises et les réalités quotidiennes de vos équipes de caisse.
| Voir le catalogue Spécial Afrique → |
Échanger par WhatsApp |